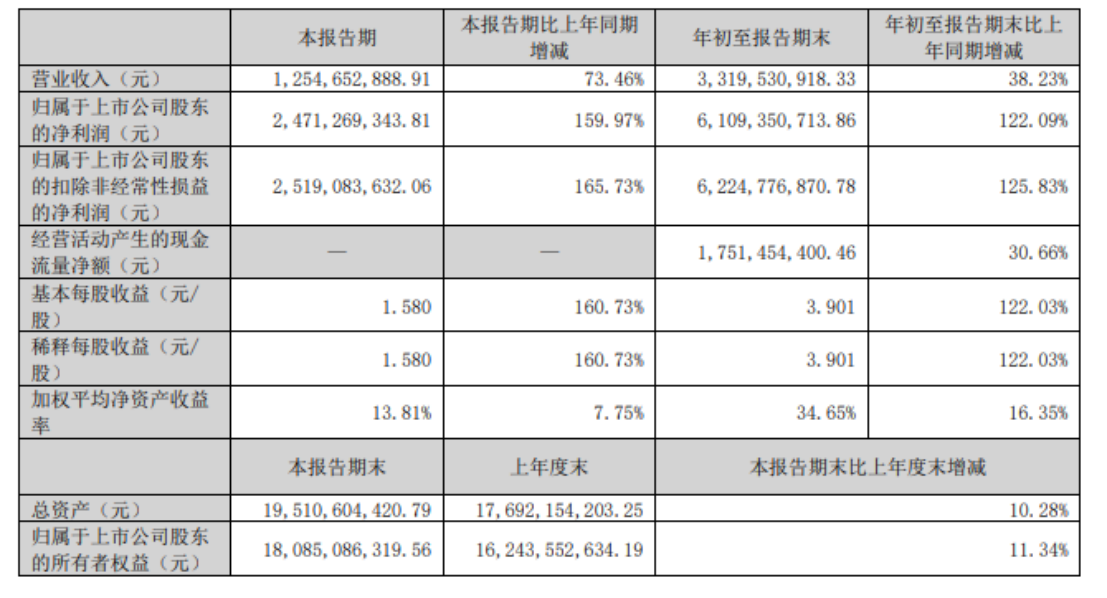
10月17日,藏格矿业发布最新业绩报告,今年前三季度,公司实现营业收入
33.20亿元,同比增长38.23%;归属于上市公司股东的净利润为61.09亿元,同比大增122.09%。其中,第三季度单季实现营业收入
12.55亿元,同比增长73.46%;净利润为24.71亿元,同比增长159.97%。钾、锂、铜三大资源板块协同发力下,经营业绩延续高增长态势。
藏格矿业业务涵盖钾肥、碳酸锂以及参股铜矿三大板块,其中参股的铜矿贡献了藏格矿业最主要的利润增量。
据介绍,2026年1至9月,藏歌矿业持股30.78%的西藏巨龙铜业实现矿产铜产量21.65万吨、销量21.65万吨,实现营业收入249.58亿元、净利润153.98亿元。据此确认,藏格矿业投资收益47.08亿元,占公司归母净利润的77.06%。
巨龙铜业2006年成立,最初由藏格钾肥、中胜矿业等公司组成,由于藏格钾肥和中胜矿业均由肖永明控制,因此肖永明是巨龙铜业早期的实际控制人。2012年,藏格钾肥把巨龙铜业42.88%股权,作价1.51亿元,转让给肖永明个人名下的藏格投资集团。2016年,藏格钾肥借壳上市,后续更名为藏格矿业。
后续,肖永明为开发巨龙铜矿,挪用和质押大量藏格上市公司股票、银行贷款,杠杆越堆越高。2018年,在把巨龙铜矿装进上市公司的计划失败后,肖永明的资金链彻底绷不住,肖永明的藏格投资集团挪用了上市公司本息合计30余亿元,经过努力偿还了现金约5亿,后续肖永明作出以铜矿37%的股权折价25.9亿元进行清偿,这是藏格矿业取得铜矿股权的由来。
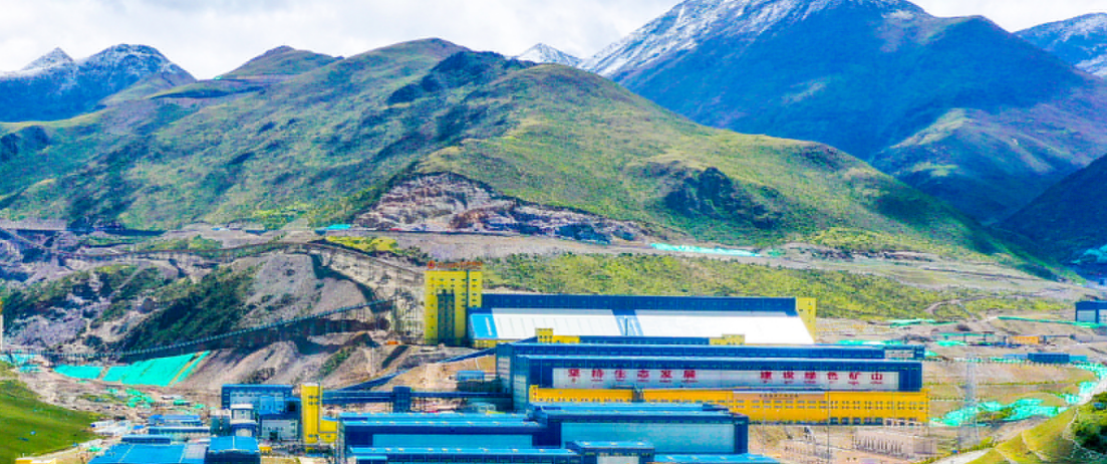
2020年6月,紫金矿业入局巨龙铜业,为了保证紫金矿业对铜矿的控制权,藏格矿业向紫金矿业转让了6.22%的股权,藏格矿业保留30.78%的股权,紫金矿业获得50.1%的股权,成为控股股东。
2025年,紫金矿业通过其全资子公司紫金国际控股,以约137.29亿元的价格,收购了藏格矿业24.82%的股份,加上此前持有的股份,合计持股比例将达25%,藏格矿业也成为紫金矿业控股子公司,紫金矿业也实现对巨龙铜矿的绝对控股。
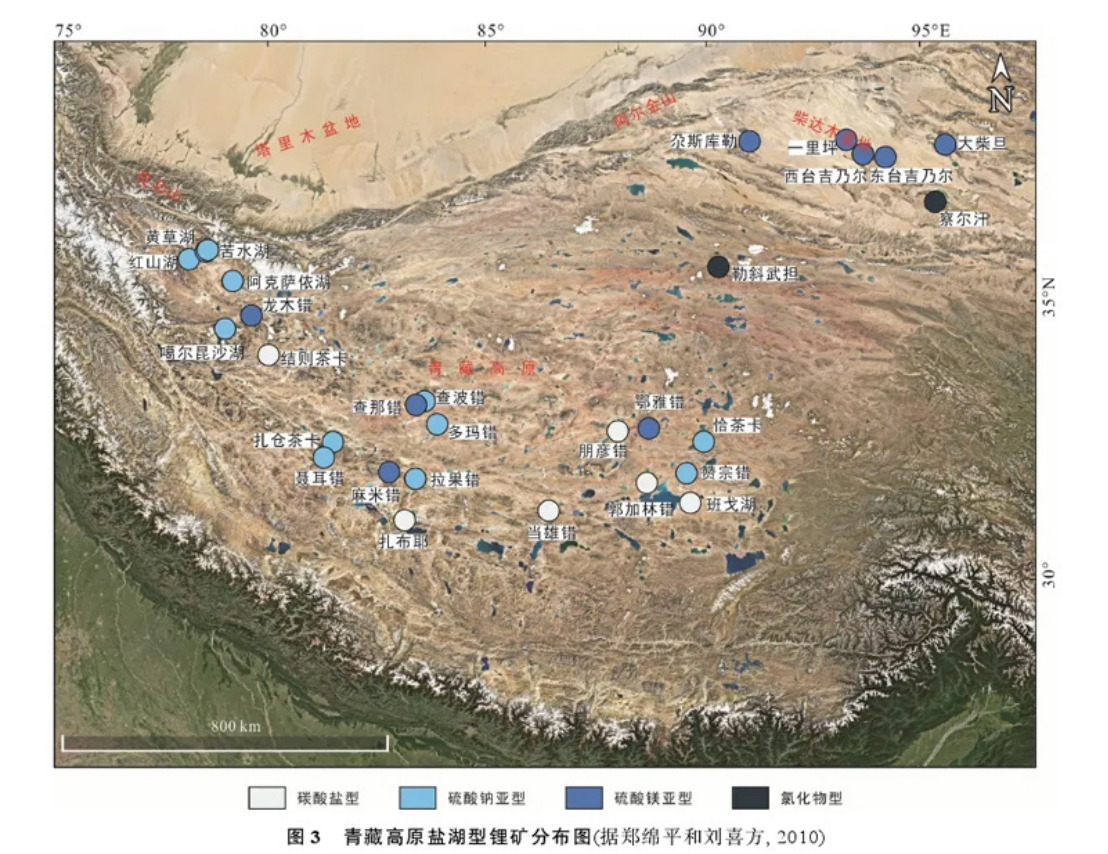
目前,藏格矿业核心资产包括青海察尔汗盐湖项目100%权益,老挝万象巴俄矿区钾盐项目、塞塔尼县钾盐项目70%权益,西藏麻米错盐湖24.01%权益,西藏龙木错盐湖、结则茶卡盐湖21.09%权益,西藏巨龙铜矿30.78%权益。多元化的资产布局使其在市场波动中具备更强的抗风险能力。
钾肥作为藏格矿业的“压舱石”保持稳固。今年前三季度,公司氯化钾产量70.80万吨、销量72.94万吨,平均含税销售价格3051.43元/吨,平均销售成本1001.59元/吨,实现营业收入20.42亿元,毛利率高达64.22%。
碳酸锂业务提供了业绩弹性,前三季度,公司碳酸锂产量10019吨,同比增加66.39%;销量9210吨,同比增加91.86%,平均含税销售价格15.46万元/吨,同比上涨129.66%;平均销售成本3.65万元/吨,同比下降10.95%,量增、价升和低成本优势共同推动了锂业务改善。碳酸锂业务实现营业收入12.60亿元,同比大增340.63%,毛利率73.32%,同比大幅提升42.12个百分点。
今年9月18日,藏格矿业联合云图控股以1.71亿美元拟收购KangaPotash92%股权,获得核心资产是位于刚果共和国(刚果布)境内的Kanga钾盐矿采矿权及Loango钾盐矿勘探权。其中,Kanga钾盐矿资源量巨大,据估算其氯化钾控制与推断资源量合计达19.89亿吨,平均品位16.73%,是一个具有巨大开发潜力的绿地项目,有望进一步扩充资源储备,增强公司在钾肥领域的资源基础。
钾、锂、铜,三驾马车护航下,藏格矿业有望迎来新机遇!
————————————
注:本文为矿业汇原创文章,转载请注明来源