近日,多家媒体披露,中国宝武正在评估收购必和必拓西澳大利亚金布巴(Jimblebar)铁矿15%-25%少数股权。截至目前,宝武尚未作出最终投资决策,交易也未正式签署,交易尚处于前期磋商阶段;必和必拓方面回应称,公司会持续评估能够为股东创造长期价值的各类合作选项,不否认也未确认该笔交易。
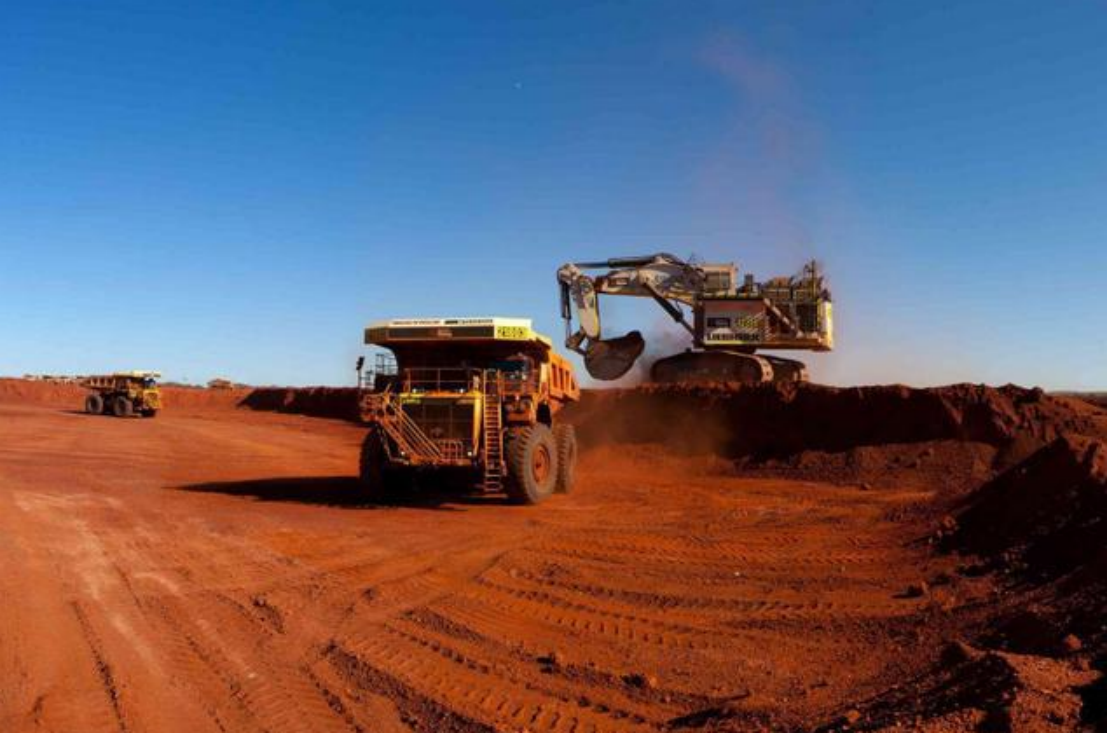
金布巴(Jimblebar)铁矿坐落于西澳皮尔巴拉纽曼以东 40 公里,属于必和必拓西澳铁矿(WAIO)一体化资产集群,2014 年正式投产,是皮尔巴拉地区标杆型大型露天铁矿。矿山原有股权结构为必和必拓持股85%,日本三井、伊藤忠商社合计持有剩余15% 股权。
在产能与资源禀赋上,金布巴(Jimblebar)铁矿矿山探明+控制铁矿石储量约14.47亿吨,其产品金布巴粉的铁含量通常在58%-60%之间,属于中品位澳大利亚褐铁矿,磷含量比其他主流澳粉高,钢厂使用配比一般控制在10%-20%,常与高品位矿石搭配使用以控制成本。
2026财年,金布巴(Jimblebar)铁矿产量约6250万吨,占必和必拓铁矿石总产量的近四分之一,是必和必拓核心主力矿山之一。按当前铁矿石价格测算,该矿年度产出市场价值约62亿美元。
同时,金布巴(Jimblebar)铁矿也是必和必拓首个全面部署无人驾驶矿卡的矿山,自动化程度高、生产安全管控水平强,依托西澳铁矿长达千公里铁路与港口一体化配套,矿石外运稳定,具备长期稳产能力。
澳洲,作为全球最大的铁矿石出口地和中国进口铁矿石最具竞争力的来源地,是宝武全球布局海外铁矿资源的战略要地。
Ashburton项目是宝武和澳大利亚矿产资源有限公司(MRL)、韩国浦项钢铁公司(POSCO)、美国金属煤炭公司(AMCI)共同开发的铁矿项目,设计产能每年3500万吨,宝武拥有Ashburton项目约每年2266万吨的商权量。2024年5月底实现首船矿发运,是近年来西澳皮尔巴拉地区建成速度最快的大型绿地矿山项目之一。
西坡项目是中国宝武(54%)与力拓集团(46%)合资铁矿石项目,总投资约24亿澳元,设计年产能2500万吨铁矿石。2025年3月,西坡铁矿项目全面建成投产。
当前,西坡项目,Ashburton(阿什伯顿)这两大铁矿项目完成产能爬坡后,每年能为宝武提供3500万吨左右的澳矿资源,若本次收购能够顺利落地,将是宝武又一次标志性的上游资源布局。为宝武构建更加坚实可靠的海外矿产资源“保障盘”。
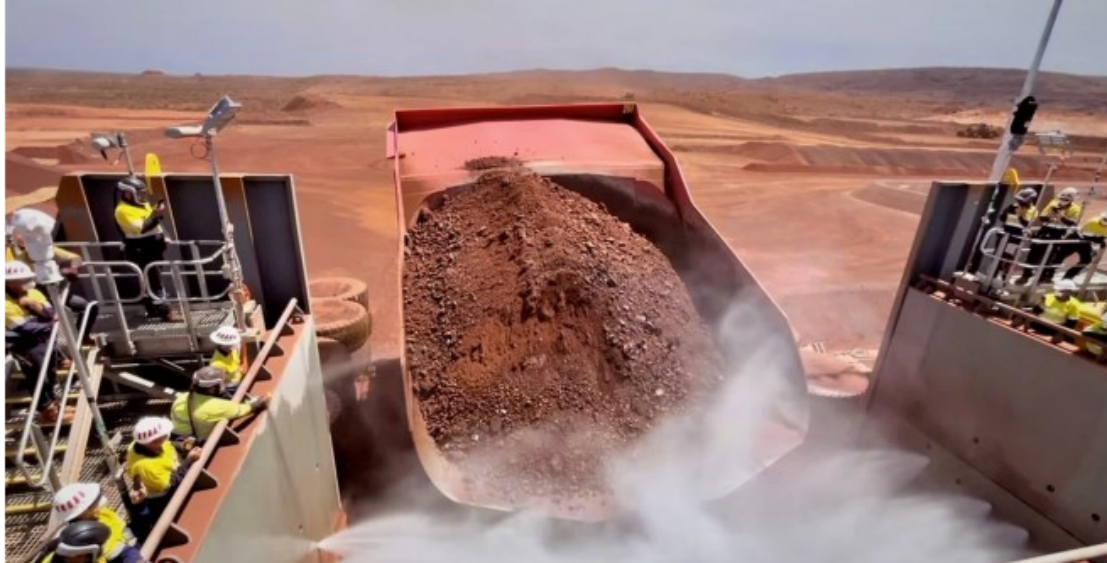
相较于新建矿山的巨额投入与漫长建设周期,收购成熟优质矿山少数股权,投资见效更快、投产风险更低。日本以三井为代表的财团深谙此道,常常以“渗透”、“参股而不控股”、“隐于巨头之下”的方式来绑定上下游产业链以及获取产业链利润。
宝武与必和必拓长期保持矿石贸易与低碳冶金技术合作,股权绑定模式,进一步打通供需两端,深化产业链上下游协同,和宝武在几内亚西芒杜新建铁矿项目形成互补,构建多点分布、多元来源的海外铁矿资源矩阵。同时也要看到,交易需要完成商业谈判,还将接受澳大利亚外资审查机构的审批,能否最终落地仍有待持续跟踪。
放眼长远,在全球资源格局重构背景下,国内头部钢企向上游矿产资源延伸是大势所趋。本次宝武拟收购金布巴少数股权,不是简单的资产并购,而是我国钢铁产业完善资源保障体系、提升产业链韧性的一次重要探索。
————————————
注:本文为矿业汇原创文章,转载请注明来源