2021—2025年,全球大宗商品市场迎来剧烈重构:新能源革命催生关键金属刚需、传统工业原料价格震荡调整、区域库存结构性错配、碳中和政策与企业现实盈利持续博弈。市场变局之下,全球六大头部矿企——英美资源、必和必拓、嘉能可、力拓、淡水河谷、紫金矿业,彻底告别同质化布局,根据自身资源禀赋、市场需求和行业趋势,走出了四条截然不同的投资路径。
巨头的资本流向,就是未来3—5年大宗商品行情的核心风向标。有人重仓铜赛道卡位新能源红利,有人死守铁矿基本盘稳利润底盘,有人逆势保留煤炭锁定现金流,还有国内龙头加码黄金、锂矿开启多元化突围。
今天我们完整拆解六大矿企五年投资布局,看懂全球矿业的全新竞争格局。
01 铜市结构性紧缺!三大国际矿企重仓押注,成第一核心赛
过去五年,铜成为全球矿业最确定的黄金赛道,供需持续偏紧的格局,推动头部矿企大幅倾斜资本开支。
当前全球铜市场紧缺特征十分鲜明,核心是矿端减产+库存失衡双重压力。供应端,全球主要矿商季度产量同比下滑3.9%,智利等核心产铜国受干旱缺水、矿石品位下降、工人罢工等多重扰动,产能持续收缩,直接导致铜精矿加工费TC跌至负值,出现冶炼厂倒贴采购铜矿的罕见行情。
需求与库存端的矛盾更为突出:大量现货铜被锁定在美国市场,欧洲、亚洲等核心消费区域可交割库存严重不足,非美地区铜现货升水创下近年新高,铜价中枢持续震荡上移,中长期紧缺格局确立。
绝佳的赛道红利下,必和必拓、英美资源、嘉能可三大国际矿企果断加码,将2021—2025年30%—48%的资本支出全部投向铜业务,押注力度空前。
其中必和必拓转型最为激进,2025年铜业务支出达45亿美元,较2021年大幅增长92%。持续的资金投入快速兑现收益,2026财年上半年,必和必拓铜业务盈利首次超越铁矿石,登顶集团第一大利润来源,彻底完成从传统铁矿依赖向新能源金属的赛道切换。目前公司持续推进智利埃斯康迪达铜矿升级、南澳铜矿扩建、阿根廷比库尼亚铜矿等核心项目,锁定长期产能增量。
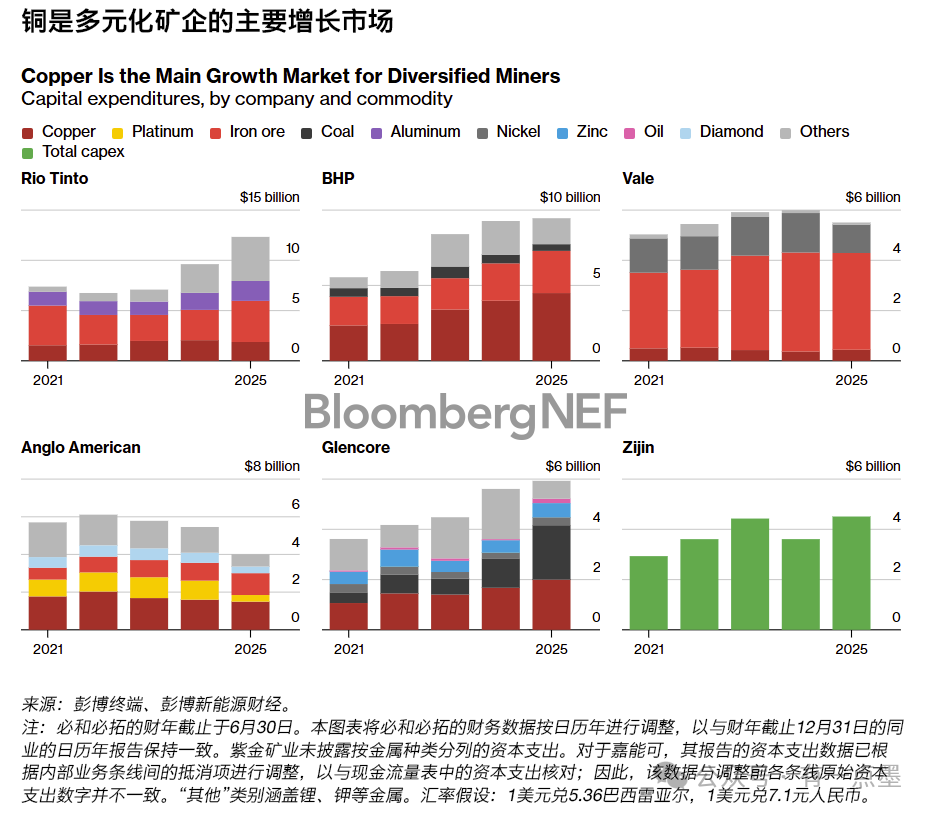
紧随其后,力拓铜业务同步发力,2025年上半年铜业务利润同比暴涨69%,非铁矿有色金属盈利全面反超传统铁矿业务,新能源金属转型成效显著。
02 力拓、淡水河谷:坚守铁矿基本盘,百亿级逆势扩产筑牢壁垒
与扎堆布局铜矿的矿企不同,力拓、淡水河谷始终坚守铁矿石这一核心基本盘。即便近年铁矿石价格回落、对企业利润的贡献有所下滑,但凭借稳定的高利润率,铁矿石依旧是两家巨头的压舱石业务,五年间持续占据其资本支出最大比重。
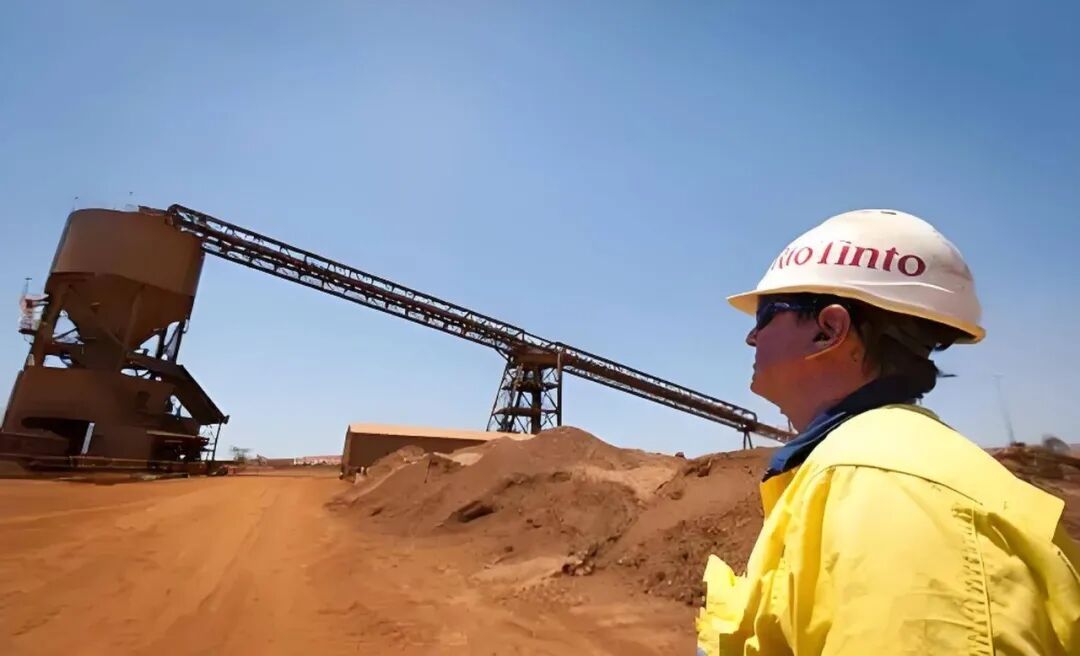
作为全球铁矿龙头,力拓在2025—2026年密集落地重磅项目,百亿级投资持续加码产能与开采周期,截至2026年8月,核心投资项目清晰落地:
- 西特纳辛克莱恩二期(WTS二期):投资7.49亿美元,2026年8月获批,稳定皮尔巴拉核心矿区产能;
- Brockman Syncline 1项目:投资18亿美元,2025年3月官宣落地,将矿区开采周期延长至2027年;
- 西安吉拉斯项目:合资总投资7.33亿美元,力拓出资3.89亿美元,2025年持续推进建设;
- 西坡铁矿(宝武合资项目):总投资20亿美元,力拓持股54%、出资10.8亿美元,2025年6月顺利投产;
- 几内亚西芒杜3、4号区块:承担约62亿美元初始基建与矿山投资,2025年起陆续投产,2026年持续加码,将重塑全球铁矿供应格局。
淡水河谷的铁矿投资则带着明确的逆袭目标。受2015年、2019年两次重大溃坝事故影响,公司矿区修复受阻、产量大幅滑坡,错失全球铁矿产量第一宝座。过去五年,淡水河谷核心战略就是修复产能、重回巅峰,持续加大铁矿投资力度。
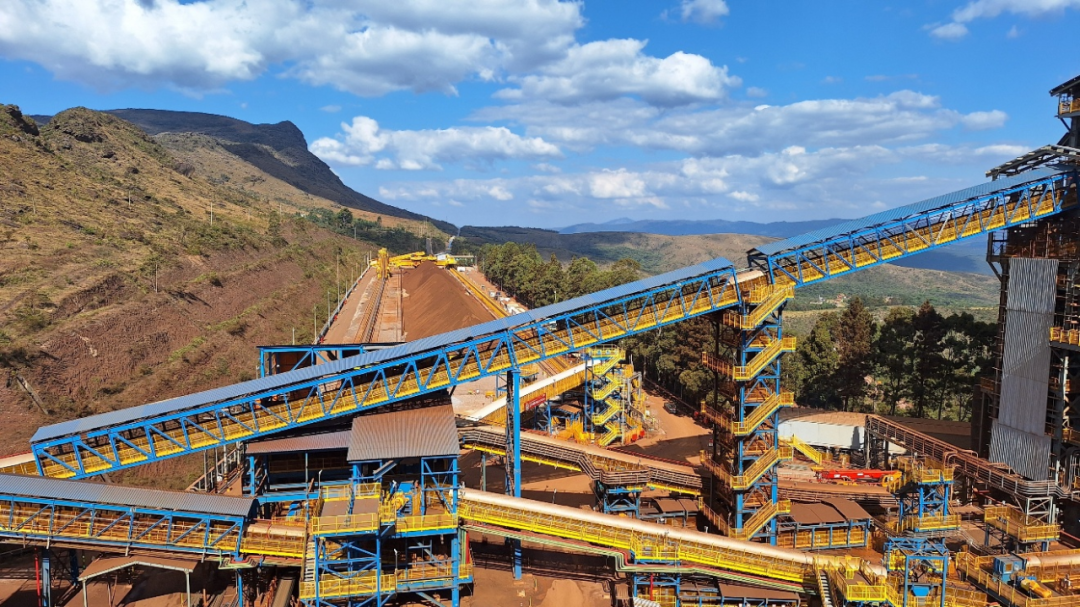
2024年,淡水河谷铁矿石投资达35—40亿美元,占全年380亿美元营收的近10%;2025年再抛重磅规划,宣布2030年前向巴西米纳斯吉拉斯州采矿业务投入670亿雷亚尔(约123.6亿美元),全力修复老旧矿区、扩充优质铁矿产能,巩固全球铁矿龙头地位。
尽管当前中国房地产低迷拖累铁矿整体需求,但高盈利属性让铁矿依旧成为两家巨头不愿放弃的核心基本盘。
03 嘉能可逆势独行:一边押铜,一边死守煤炭赚稳现金流
六大矿企中,嘉能可的布局最具特殊性,也是唯一一家逆势重仓煤炭的头部企业,在全球“去煤化”浪潮中走出了独有的盈利路径。
赛道布局上,嘉能可采取“铜+煤炭”双主线策略。一方面紧跟行业趋势,加码铜矿资产分享新能源红利;另一方面逆势重仓煤炭,2021—2025年煤炭业务资本支出增幅高达439%,扩张力度远超行业预期。目前嘉能可已是全球最大动力煤生产商,年产量稳定在1.1亿吨,同时手握优质焦煤资产,煤炭业务成为公司核心现金流来源。
事实上,嘉能可曾顺应碳中和政策,制定煤炭剥离计划:整合旗下全部煤炭资产,计划两年内独立出售,彻底剥离化石能源业务。但在2024年8月,公司正式推翻该计划。
背后逻辑直白且现实:超过95%的股东投票支持保留煤炭业务,核心诉求就是稳定盈利与充沛现金流。2021年嘉能可创下37亿美元年度利润纪录,煤炭业务贡献居功至伟。在大宗商品周期波动中,煤炭的刚需属性和稳定收益,能够有效对冲铜等新能源金属的价格波动风险,为公司多元化布局提供资金支撑。
04 紫金矿业:国产龙头突围,金铜为基、猛砸新能源锂矿造新增长
作为六大矿企中唯一的中国龙头,紫金矿业五年投资布局走出了差异化路径,不局限于单一传统赛道,确立金、铜为核心,锂矿为第二增长曲线的多元投资体系,全球化并购+产能扩建双轮驱动。
核心根基上,紫金矿业持续重仓黄金与铜矿,夯实基本盘。2021—2025年持续加码全球优质金铜矿产,先后布局西藏玉龙铜矿、厄立特里亚碧沙矿业、吉林珲春紫金等核心铜项目,稳步提升矿产铜产能;黄金领域开启密集并购模式,2025年耗资10亿美元收购加纳Akyem金矿、12亿美元拿下哈萨克斯坦Raygorodok金矿,2026年再掷55亿加元收购加拿大联合黄金,持续扩容全球黄金资源版图。
最具突破的是新能源赛道布局。自2021年起,紫金矿业逆势发力锂电新能源,五年内累计砸入近357亿元布局锂资源,正式切入新能源核心赛道。公司先后拿下加拿大新锂公司、阿根廷3Q盐湖、西藏拉果错盐湖、湖南湘源硬岩锂矿等优质资产,构建盐湖+硬岩的完整锂资源布局。
截至2026年,旗下马诺诺锂矿项目已顺利投产,可实现年产13万吨当量碳酸锂产能,锂板块正式形成规模化产能,成为继金、铜之后的第三大核心业务,彻底打开长期增长空间。整体来看,紫金矿业五年千亿级资金投入,完成了从传统黄金铜矿企业向全球综合性新能源矿产巨头的转型。
05 六大矿企五年布局,折射五大行业底层趋势
梳理六大顶级矿企的资金流向,能清晰读懂2021—2025年全球矿业的核心变革趋势,每一个变化都深刻影响大宗商品未来走势:
1、新能源金属彻底取代传统铁矿,成为行业第一主线
铜凭借工业刚需+新能源双重属性,成为资本扎堆的核心标的,黄金、锂紧随其后。2026年头部矿企盈利结构全面重构,铜业务正式替代铁矿,成为多家巨头第一利润来源,矿业新能源化转型已成定局。
2、传统赛道不落幕,龙头持续垄断核心资源
铁矿、煤炭并非夕阳产业,在工业刚需和能源过渡期内,依旧具备高盈利、稳现金流价值。力拓、淡水河谷垄断优质铁矿资源,嘉能可独占全球动力煤龙头席位,行业集中度持续提升。
3、投资逻辑彻底反转:扩张取代分红,行业进入卡位周期
2024—2025年,六大矿企资本支出全面超过股息与股票回购。行业彻底告别资源红利下的“躺赚分红”时代,进入主动布局、卡位未来的战略扩张期,增量赛道竞争成为核心焦点。
4、交易热度分化明显,新能源小金属成新宠
近两年大宗商品相关并购交易中,铜、黄金交易热度最高,锂矿紧随其后,成为资本角逐的核心;煤炭资产交易仅嘉能可持续参与,赛道差异化愈发明显。
5、亚洲市场依存度极高,多元化转型迫在眉睫
2025年亚洲市场占据六大矿企49%—88%的总营收,中国是绝对核心消费市场。但国内地产低迷拖累铁矿需求,单一市场、单一品类的风险持续暴露,倒逼全球矿企加速业务、区域双多元化布局。
06 写在最后
过去五年,六大顶级矿企的资金布局,本质是一场短期现金流与长期赛道红利的精准博弈。
必和必拓、英美资源押注铜,赌的是新能源十年长周期红利;力拓、淡水河谷死守铁矿,稳的是当下稳健利润底盘;嘉能可保留煤炭,抓的是能源过渡期的稀缺现金流;紫金矿业多元布局,谋的是国产矿企的全球化突围。
每一笔百亿、千亿级的资本投入,都在重塑全球大宗商品供需格局。看懂巨头的布局逻辑,才能精准把握矿业赛道的下一轮周期机遇。
*本文资料整理自企业公告、行业公开数据,仅供参考,不构成投资建议*
————————————
注:本文来源于各大矿企官方公告、中国基金报、界面新闻、华尔街见闻、澎湃新闻、矿业界、央广网财经、每日经济新闻、彭博新能源财经、有一点墨/iBlackmores等,转载请注明来源